
 Andrej Kiska
27. 01. 2014.
Ovo je uvod u mini seriju postova koji analiziraju ciklus ulaganja u startupe. U prvom ćemo tekstu razgovarati o tome kako taj ciklus izgleda na zrelim tržištima, kao što je Silicijska dolina, a sljedeći će tekst analizirati specifičnosti takvog ciklusa u CEE regiji. Idući će dijelovi detaljnije govoriti o svakoj fazi i glavnim igračima u ovoj regiji, počevši s Credo Venturesom i seed/venture ulaganjima.
Imam ideju za idući Facebook. No, gdje da pronađem novac da ga izgradim? I, kvragu, kako da zaradim na njemu?
Ovo je uvod u mini seriju postova koji analiziraju ciklus ulaganja u startupe. U prvom ćemo tekstu razgovarati o tome kako taj ciklus izgleda na zrelim tržištima, kao što je Silicijska dolina, a sljedeći će tekst analizirati specifičnosti takvog ciklusa u CEE regiji. Idući će dijelovi detaljnije govoriti o svakoj fazi i glavnim igračima u ovoj regiji, počevši s Credo Venturesom i seed/venture ulaganjima.
Prije no što krenemo u avanturu, slijedi nekoliko objašnjenja. Ova serija tekstova, poput ostalih mojih postova, usmjerena je visokotehnološkim startupima, ne malim i srednjim poslovima. Više o tim razlikama možete pronaći ovdje. Nadalje, dio sam venture capital tvrtke Credo Ventures, koja se nalazi u Pragu i fokusirana je na ovu regiju, stoga sam vrlo sklon ovdašnjoj startup zajednici. Sviđalo se to nekima ili ne.
Povijest i evolucija ulagačkog ciklusa
Mnogo se toga promijenilo u ulagačkom ciklusu za startupe od dana kada je prvo visokotehnološko VC ulaganje napravljeno u 1957. (prema Benu Horowitzu) – Digital Equipment Corporation (DEC). Tvrtke poput DEC-a ili Tandema morale su proizvoditi vlastite proizvode, što znači da je za kreiranje prototipa bilo potrebno, primjerice, izgraditi i tvornicu. Imajući na umu da startup također treba direktnu prodajnu snagu, terenske inženjere i profesionalne usluge, nije iznenađujuće da se na platnoj listi nalazilo između 50 i 100 zaposlenika i prije no što je pronađen prvi kupac. Tada je uspostavljanje startupa značilo potrošnju velike količine novca i preuzimanje velikih rizika prije no što je uopće postojala funkcionalna verzija proizvoda.
Na našu sreću (ali možda na nesreću graditelja tvornica), gotovo svi moderni startupi danas mogu podijeliti ovu ranu fazu ulagačkog ciklusa u više različitih. Zahvaljujući modernom softveru i moći outsourcinga, startupi mogu početi s radom na prototipu proizvoda unutar nekoliko minuta i bez gotovo ikakvih sredstava. I dalje je potrebno mnogo novca i preuzimanje velikog rizika za izgradnju uspješne tvrtke (prema CrunchBaseu, prosječni je uspješni startup s izlaznom strategijom od 2007. prikupio 41 milijun dolara), ali trošak razvoja i testiranja inicijalnog proizvoda dramatično se smanjio.
Čemu služe ti svi anđeli, seed i venture kapitalisti?
Današnji ciklus ulaganja uvelike kopira razvojni ciklus tvrtki. Na početku imamo osnivače koji su došli na određenu ideju. Tada ideju pretvaraju u prototip i testiraju ima li za njega interesa na tržištu. Gradeći prema inicijalnim povratnim informacijama prvih beta testera, osnivači “poliraju” proizvod kako bi proizveli prvu verziju koja će biti prikazana javnosti. Ukoliko proizvod pobudi značajan interes, osnivači moraju zaposliti više osoba kako bi proizvod dopro do što većeg broja potencijalnih korisnika. Kada se pojavi konkurencija i alternativni proizvodi, tvrtka se nađe pod pritiskom da ponudi ponovne inovacije, a samim time prikupi još više novca kako bi se te inovacije razvile i otkupile od konkurencije, stoga se određene faze ciklusa počnu ponavljati.
Svaka faza u životnom ciklusu tvrtke povezana je s drugačijim setom problema s kojima se tvrtka suočava i zahtijeva različita financiranja. Nadalje, kako tvrtka napreduje u ciklusu, njen rizični profil opada. Na zrelim financijskim tržištima postoje investicijski profesionalci koji se fokusiraju isključivo na jednu razvoju fazu. U CEE tržištima, imamo nekoliko VC/PE tvrtki koje se pokušavaju usmjeriti na neke od faza, ali daleko smo od toga da imamo sve pokriveno.
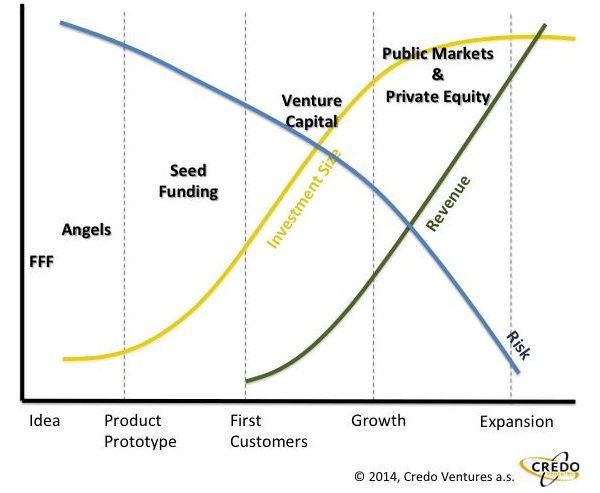
Imajte na umu da je gornji graf samo služi kao lakše objašnjenje, jer su linije između različitih financijskih stanja često zamućene, kao i investitorov fokus (ponovno, posebice u CEE regiji).
Pregled ulagačkog ciklusa
Anđeli te obitelj, prijatelji i budale (Family, Friends and Fools, FFF) – upravo te osobe preuzimaju najveće rizike, jer oni ulažu u poduzetnika koji ima samo ideju. FFF-ovi su pomalo posebna kategorija, jer od njih prikupljamo novac svakoga puta kada tražimo “džeparac”, a oni u većini slučajeva ne traže ništa zauzvrat. Anđeli, s druge strane, profesionalni su ulagači koji većinom investiraju vlastita sredstva kako bi omogućili poduzetniku da izgradi prvu verziju proizvoda. Dobar anđeoski investitor dobro je povezan, dobrostojeća je individua, koja može ponuditi operativnu ekspertizu i mrežu kontakata. Ovakav tip investitora u pravilu ne opterećuje poduzetnika s korporativnim tipom upravljanja, tipičnim za investitore u kasnijim fazama, poput postavljanja u upravni odbor ili zahtijevanja podužeg procesa detaljne provjere.
Seed financiranje (Inicijalno financiranje): Poduzetnici koji djeluju na zrelijim tržištima, kao što su Silicijska dolina ili Izrael, imaju pristup specijaliziranim seed fondovima, koji su se usmjerili razvoju proizvoda i okupljanju tehničkih suosnivača. Ne želim ulaziti u zamršenost CEE regije za sada, jer je to cilj idućeg posta, stoga ću reći da je poprilično rijetko vidjeti u našoj regiji seed fond koji može doista dati dodatnu vrijednost tvrtkama koje se nalaze u ovoj fazi ciklusa. Seed financiranje se obično koristi za razvoj proizvoda do faze kada ga može koristiti šira javnost (ili barem early adopters, koji mogu oprostiti nekoliko rušenja sustava i pojedinih grešaka). Idealno je da se u ovoj fazi osiguraju jedan do dva kupca (kupci, za razliku od korisnika, doista plaćaju za proizvod).
Venture Capital (Rizično financiranje): Tipično venture capital ulaganje, koji se također zove Serija A ili B, ovisno o fazi u kojoj se tvrtka nalazi, obično skalira tvrtkin poslovni model. Kad već ima nekoliko kupaca, cilj ulaganja Serije A je raditi na prodajnoj snazi i uspostaviti urede u inozemstvu kako bi se proizvodi plasirali na tržište. Dobar VC fond trebao bi, između ostaloga, imati razvijenu mrežu putem koje može
(a) privući iskusne osobe iz prodaje i
(b) otvoriti vrata vodećim korisnicima.
Venture ulaganje tipično dolazi od većih institucionalnih fondova, stoga poduzetnik mora biti spreman za uspostavljanje čitave palete korporativnih pravila – investitori provode dugotrajnu dubinsku provjeru, zauzimaju mjesta u odboru i osiguravaju niz prava, poput preferenci pri likvidaciji ili pravo pridruživanja/povlačenja pri prodaji (tag along/drag along rights).
Private Equity & Public Markets: Tvrtka bi mogla odlično stajati u internacionalnim razmjerima, ali još uvijek ima potrebu da se agresivnije širi (često putem akvizicija velikih konkurenata) ili da aktivno inovira na proizvodu. Nije neuobičajeno ni da se originalni osnivači žele upustiti u nešto novo, stoga traže izlaz. Private Equity fondovi zajednički s javnim tržištem ispunjavaju ove uloge – mogu ponuditi velike količine likvidnosti, a u nekim slučajevima čak prikupiti i stopostotni udio u tvrtki.
Vrlo je rijetko i smatra se velikim uspjehom za tvrtku kada navigira kroz cijeli životni ciklus startupa. Čak se i rjeđe događa da osnivači ostanu u startupu do samoga kraja. Mogu se sjetiti samo nekolicine poduzetnika iz CEE regije koji su uspjeli upravljati vlastitom tvrtkom do samog izlaska na burzu. Bez obzira na to, prolazak čak samo kroz prvih nekoliko faza može biti uzbuđujući, a u pojedinim slučajevima i iskustvo koje obogaćuje.
U idućih nekoliko postova proći ćemo cijeli ulagački ciklus kroz prizmu središnje i istočne Europe – provjerit ćemo koje su specifičnosti u našoj regiji, tko su pravi i grači i što možete očekivati kada im pristupite.








Sukladno članku 94. Zakona o elektroničkim medijima, komentiranje članaka na Netokraciji dopušteno je samo korisnicima koji ostave svoje ime i prezime te mail adresu i prihvate pravila ponašanja.
Pravila ponašanja
Na Netokraciji za vas stvaramo kvalitetan, autorski potpisan sadržaj i zaista se veselimo vašim kvalitetnim, kontruktivnim komentarima. Poštujmo stoga jedni druge prilikom komentiranja, kao i Zakon, držeći se sljedećih pravila ponašanja:
Kako koristimo podatke koje ostavljate? Bacite oko na našu izjavu o privatnosti.
Sve ostale komentare ćemo s guštom spaliti, jer ne zaslužuju svoje mjesto na internetu.
Komentari
Josipa
08. 01. 2018. u 10:16 pm
poštovani, kako uložiti u kako uložiti u startup x8 fintech tokene ?
lp