
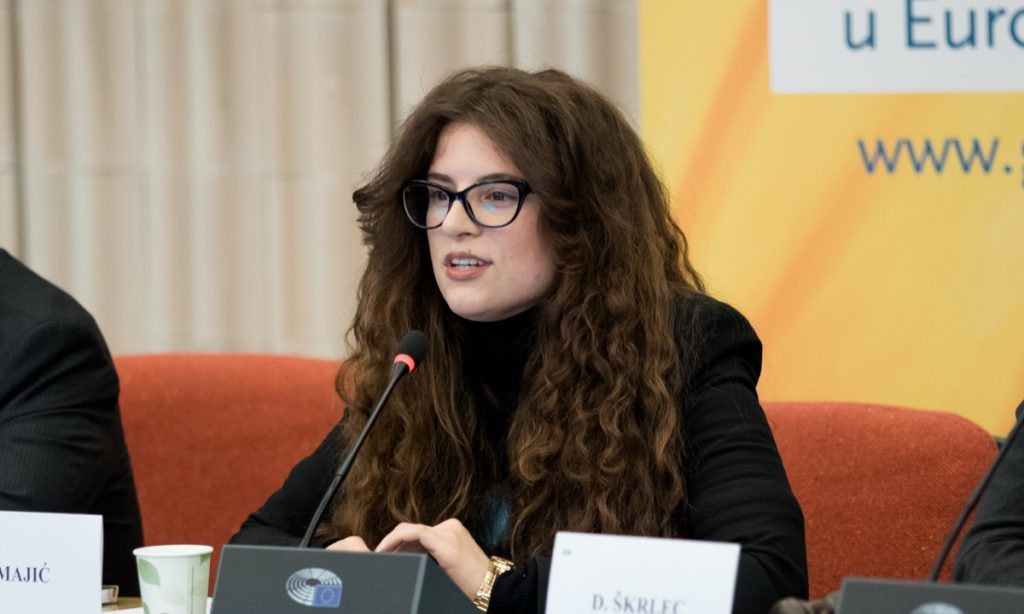
Pametni medvjedić, Teddy the Guardian, bio je jedan od omiljenih proizvoda ovdašnje startup scene. No, posljednjih nekoliko godina, njegova suosnivačica, Josipa Majić, odmaknula se od ovdašnje scene i medija. Sada se vraća, kao CEO i suosnivačica Revuta, fintech proizvoda za lakše upravljanje digitalnim pretplatama.
Josipu Majić upoznala sam još 2013. godine, kada je radila na proizvodu koji je bio preteča danas zvučnog startupa koji je fokusiran oko gadgeta za žensko zdravlje. Uz još nekoliko projekata povezanih sa zdravljem i njegom, s Anom Buricom pokrenula je vrlo brzo jedan od najzvučnijih startupa ovdašnje scene, Teddy the Guardian. Simpatični medvjedić nakrcan senzorima obećavao je olakšati mjerenje temperature i drugih vitalnih znakova djece, posebice u bolnicama. Dok bi se njihovi vitalni znakovi mijenjali zbog stresa od okruženja i mjerenja, plišanac bi ih smirivao i time olakšavao cijeli proces.
Recept za uspjeh, činilo se.
No, posljednjih nekoliko godina i Josipa i medvjedić nestali su s radara, barem ovdašnjeg. Dok je Ana u međuvremenu prešla u korporativne vode telekoma, objasnivši nam kako ju je razvoj proizvoda u startup svijetu pripremio za takvu karijeru, Josipa se više fokusirala na svoje ciljano tržište koje je daleko od naše regije. No, kako je Revutu, fintech projektu koji olakšava svojim korisnicima upravljanje plaćanjima za pretplate, ciljano tržište Europska unija, uključujući i Hrvatsku, tako je Josipa konačno spremna ispričati i priču i o tom projektu i o samom Teddyju, odnosno što je iz njega naučila te kako se uopće nakon hardvera našla u svijetu fintecha.
Teddy the Guardian otkrio koliko je hardver skup i težak sport


Stoga je moje prvo pitanje bilo – što se dogodilo s Teddy the Guardianom, a Josipa je iskreno otkrila kako je on predstavljao skupu, ali vrijednu lekciju:
Proizvod je na kraju balade ipak uspješno licenciran kompaniji Hasbro, jednoj od najvećih u tom tržištu i spojen strateškoj inicijativi igračaka sa senzorima. Kažem “ipak” jer je to zaista bila borba i drago mi je da je ta epizoda iza nas. Na jedan način taj kapital dobiven licencom služio je za investiranje u razvoj svega što naša tvrtka (Tacit op. a.) radi danas, ali, da budemo potpuno realni, consumer hardware je težak i skup sport.
Radi se o izrazito kapitalno intenzivnoj industriji čije su marže izrazito niske i zahtijevaju “operational excellence”. Nismo bankrotirali, puno smo naučili, ali ni u ludilu to ne bismo više ponavljali. Ukratko, to je bila relativno kratka i skupa lekcija kako se radi B2C hardver, ali suradnja je rezultirala odličnim odnosima s kompanijom Hasbro koja još uvijek koristi naš novi, “affective computing” proizvod, gdje smo iskoristili znanje o biosenzorima, prikupljanju i analizi digitalnih signala.
Od medvjedića koji prati vitalne znakove do biometrijskih signala za uvid u potrošačko razmišljanje
Upravo je Teddy the Guardian bio povod da se napravi tvrtka ID Guardian, koja se danas zove Tacit i poprilično je evoluirala. Josipa otkriva da se bave takozvanim multimodal affective computingom i pojašnjava o čemu se zapravo radi.
Riječ je o “self serving” platformi za provođenje eksperimenata koji preko biometrijskih signala, kao što su EEG, ECG, “facial coding”, “speech sentiment” i ostalo, računa emocionalna, kognitivna i stresna stanja. Naš kupac je najčešće dio “consumer insights” ili “consumer science” timova, točnije Consumer Insights Manager ili Consumer Technical Insights, a ponosni smo što su nam kupci neki od najvećih brendova koji preko našeg softvera kreiraju, provode i analiziraju biometrijske signale.
Među klijentima su se tako našla zvučna imena poput Unilevera i Adidasa, a neki od korisnika su i sveučilišta. Tako je Tacit financirao opremanje laba za afektivno računalstvo na Ekonomskom fakultetu u Zagrebu te kreirao akreditirani kolegij za strane studente, “Introduction to Affective Computing”, koji vode prof. dr. sc. Mario Spremić i prof. dr. sc. Mirjana Pejić Bach, a Josipa je stručna predavačica.


No, ni Teddy ni Tacit nemaju na prvi pogled puno veze s fintech projektom Revuto, ali Josipa otkriva kako su joj upravo kroz Tacit banke, neobanke i fintech klijenti već više od dvije godine. Za njih su radili razne studije koje daju uvid u ponašanje potrošača gdje se putem biometrijskih signala kvantificiralo korisničko iskustvo. Točnije, oni koji kreiraju proizvode mogli su dobiti uvid u to što krajnje korisnike frustrira, veseli i u čemu je konkurencija bolja.
Jedan od najvećih problema koji smo identificirali je taj kada korisnik vidi neodobreni trošak unutar aplikacije, posebice ako je to bila pretplata koja možda već traje godinu ili dvije – to je do sada bio apsolutno najgori dio svakog korisničkog iskustva.
Situacija postaje zanimljiva kad smo gledali reakcije banaka i neobanki: banke su s jedne strane zauzete većim izazovima, koji su najčešće vezani uz arhitekturu samog rješenja i integracije, dok neobanke imaju snažan pritisak gurati rast pod bilo koju cijenu. Jednostavno smo zaključili da je prilika na tržištu dovoljno velika da i sami pokušamo odgovoriti na taj izazov.
Tim koji stoji iza Revuta nije malen
Josipa se Revutovu timu kao CEO priključila naknadno, a donedavno je na toj poziciji bila Miriam Belar. Osnivači i rani investitori u projekt su Vedran Vukman (Vyoocam), Krunoslav Gašpert (Erste Card Club), Marko Rukonić (Intuit), Domagoj Praljak (Erste Card Club), Petar Vidaković (Raiffeisen Bank), Igor Kvrgić (Nortal), Tomislav Reil (US Bank) i Ivan Rendulić (Duplico). Tu su i razni savjetnici, poput Dominika Pašalića, koji je trenutno u Ribbit Capitalu, VC fondu iz San Francisca s fokusom na fintech, a a u timu su i brojna druga zvučna imena iz ovdašnjeg tehnološko-poslovnog svijeta. Josipa navodi kako je od početka bila upoznata s projektom, a njenim dolaskom Miriam je preuzela poziciju komunikacije i Product Managera.
Što se tiče komunikacije i odnosa u timu: prije svega – ta stavka je uvijek izazov, bez obzira imao startup dva ili više suosnivača, što mogu potvrditi vlastitim iskustvom.
Volimo vjerovati da smo ovaj put svi zreliji i imamo objektivniju i realniju sliku o vlastitim sposobnostima. Optimistična metafora kojom se možemo poslužiti je da su neki startupi kao bendovi, često puta članovi imaju i više i manje ambiciozne i uspješne projekte sa strane. Nekad zbog komplementarnosti, tajminga ili pak zrelosti tržišta ti projekti sa strane uspiju usprkos činjenici da nisu svi 100% vremenski posvećeni tome. Na kraju je na tržištu i timu da pokažu koji projekt/firma zaslužuje postati prioritet i uzeti najveći dio pažnje/vremena/kapitala.
Hoće li Revuto biti primjer toga ili ne – to je zadatak koji je na nama i vrijeme će pokazati koliko smo uspješni kao tim u multitaskingu.
Treba li nam kartica samo za digitalne pretplate?
No, konkurencija Revuta, koji olakšava upravljanje digitalnim pretplatama odobravajući ih, stavljajući ih na odgodu ili prekidajući ih, nije mala, a postavlja se pitanje postoji li doista toliko prostora u svijetu digitalnih pretplata da bismo trebali imati zasebnu aplikaciju i debitnu karticu samo za njih. Josipa se poziva na to da čak ni slavni investitor i “productivity guru” Tim Ferriss nije našao pravo rješenje za taj problem, što joj je jasan dokaz da mjesta za Revuto ima.
I have tons of old subscriptions (apps, software, websites, etc.) that I’m still being charged for via credit card. What’s the easiest way to cancel/unsub 10+ without handling them as one-offs? Most are years old and $9.95 monthly paper cuts, so the less time, the better… 🙏
— Tim Ferriss (@tferriss) May 5, 2020
Kako bi rekli VC-evi, više ne stoji tvrdnja da će softver, nego pretplate pojesti svijet! Kao što svaki startup jako dobro zna, valuacija, odnosno “multiple” na prihod je veći ako imate trajni umjesto jednokratni prihod. Samim time je trend pretplata na umu svakog business developera, osnivača pa na kraju i investitora – a Revuto je tu da osigura kontrolu nad plaćanjem krajnjem korisniku.
Osnova Revuta je aplikacija, a debitna kartica, koja je dio usluge, ali će se realizirati tek naknadno, opcionalni je dodatak na servis koji rješava problem oko nekontroliranih troškova nastalih zbog naglo rastuće prodaje proizvoda i usluga na pretplatu. No, nije to jedina aplikacija koja se pokušava uhvatiti u koštac s ovim problemom – postoji niz sličnih startupa, poput Trima ili Truebilla, a i sam popularni Revolut ima opciju ponavljajućih plaćanja koja može konkurirati onome što nudi Revuto.
Kao odgovor, Josipa mi je prezentirala tablicu:


Jako ste dobro primijetili da postoje servisi koji pokušavaju, prije svega, uvesti red u finacije svojih korisnika. Kada je riječ o pretplatama (recurring payments), nijedan od navedenih servisa problem neplaniranih troškova zbog pretplata ne rješava na aktivan i adekvatan način.
Dostupni servisi dominantno su preglednici troškova koji su već nastali po vašim računima i/ili manje-više uspješni podsjetnici za plaćanja koja bi tek trebala doći na naplatu. Uz navedene servise koji nude analizu troškova i mogućnost ručnog podešavanja alarma za očekivana plaćanja, Revuto je jedini servis koji korisnicima nudi aktivnu kontrolu nad plaćanjima. Kada nešto krene na naplatu, Revuto je jedini koji korisnicima nudi opciju da plaćanje odobri, blokira ili odgodi, ovisno o tome što mu u tom trenutku najvise odgovara.
Ovo je posebno korisno kod blokiranja plaćanja – nije potrebno da korisnik odlazi na stranicu servisa koji je do tada plaćao i sam provjeri koja je procedura za ukidanje pretplate, jer Revuto jednostavno blokira daljnja plaćanja (što možda nije mudro koristiti ako imate ugovornu obvezu, naravno).
Također, Revuto nudi najjednostavnije rješenje za sve “free-trial” periode pretplata jer, bez obzira na to jeste li pretplatu zaboravili prekinuti na vrijeme ili ste pak odlučili koristiti uslugu, uz Revuto vam nitko nikada s vaših kartica ne može skinuti novac bez da ste vi to odobrili. Revolut je najviše aktualan s jednokratnim virtualnim karticama, koje su više od svega zapravo zaobilazno rješenje i, prema našim saznanjima, Revolutu stvaraju više problema nego koristi, jer ih generiranje svakog BIN-a za virtualnu karticu košta, a korisnici ih često zloupotrebljavaju samo kako bi maksimizirali “free trial” opcije i ne provode nikakve transakcije s njima. To vidimo više kao validaciju “use-casea”, nego kao konkurenciju.
Kako do korisnika? Glavni problem mnogih fintecha
No, Revolut je bio vrlo uspješan s akvizicijom korisnika, a i Josipa priznaje da je dolazak do novih korisnika jedan od najvećih problema sve većeg broja fintecha.
Nažalost, kao jedinu opciju, većina fintech startupa za akviziciju novih korisnika koristi ogromne količine novca od investitora i to na način da ih direktno kupuju. U tom slučaju, korisnik će skinuti aplikaciju samo iz razloga da bi dobio nekoliko besplatnih eura na računu.
U tom pogledu, mi smo se odlučili na akviziciju kroz “referral” program gdje korisnicima nudimo niz pogodnosti ako se predbilježe na listu čekanja i ako to isto naprave prijatelji s kojma su podijelili svoj “referral” link. Među bitnijim pogodnostima za sada smijem nabrojati: pravo na besplatan pristup Revuto Pro aplikaciji s naprednim funkcijama i mogućnošću dodavanja i kontroliranja neograničenog broja pretplata, pravo na besplatnu debitnu karticu, ali najbitnije, kroz Revuto “referral” program korisnici ostvaruju i pravo na bodove zbog vjernosti.
Ono što je bitno za napomenuti je da ne želimo biti “yet another consumer fintech” koji primarno generira financijske gubitke, jer, iako je funkcioniralo za npr. Revolut, već postaje labilno i neizvjesno za period nakon 2020. Inicijalno kroz 2021. ciljamo na EU države, uz Veliku Britaniju, a kroz partnerstva planiramo adresirati i ostala tržišta.
Ispod haube Revuta naći će se i kriptovalute, i blockchain, i AI – sve zvučne tehnologije koje su dio, kako Josipa kaže, digitalne transformacija svijeta financija. Iako Revuto mogu koristiti svi, ciljana skupina su im generacije koje svoje probleme žele rješavati najnovijim tehnologijama, a prvenstveno koristeći mobilne uređaje i aplikacije, kaže.
Kad je riječ o pretplatama, do sada je bilo moguće pretplaćivati se jedino na način da ostavite podatke svojih debitnih ili kreditnih kartica kako bi se određeni iznos periodično skidao s vaših računa. Zbog pojave sve učestalijeg korištenja blokchaina i kriptovaluta za plaćanja, Revuto će svojim korisnicima ponuditi i kripto-novčanik kojim će se moći pretplatiti na usluge. Takva mogućnost novim generacijama otvara niz pogodnosti glede “kako i koliko” platiti pretplatu, kako s nekim podijeliti pretplatu, kako je nekome pokloniti, a sve to bez slanja novca na nečiji račun jer on može biti blokiran, u minusu i slično.
Praćenje koji korisnici i kada stavljaju pretplate na čekanje

Što se tiče AI-ja, odnosno, preciznije, strojnog učenja, u ovom slučaju algoritmi prate način na koji korisnici plaćaju pretplate, s naglaskom na “kada i na koliko dugo” korisnici odgađaju plaćanje određenih pretplata. Revuto uz opciju Snooze omogućuje odgodu plaćanja dospjelih pretplata na jedan do sedam dana, što je korisno za one kojima račun za pretplatu stiže u trenutku kada žele sredstva ostaviti za plaćanje nečeg nužnijeg, navodi Josipa.
To je bitno zato što neki pružatelji usluga korisnicima neće ukinuti uslugu čim je ne plate na datum kada je predviđeno. Zbog toga, Revuto AI pratit će navike potrošača, kada i na koliko je određena skupina odgađala plaćanje određenih pretplata kako bi u budućnosti korisnicima mogli predložiti maksimalan rok odgode plaćanja bez straha da će im pružatelj usluge prekinuti uslugu.
Inače, za Revuto AI zadužen je Marko Rukonić koji je svoje iskustvo stekao radeći preko 20 godina za tvrtku Intuit (QuickBooks, Mint, TurboTax) u Silicijskoj dolini i koji je tvorac od preko 20 patenata za istu tvrtku.
Službeni početak rada predviđen je za 1. siječnja 2021. godine, ali već se početkom listopada planira “meko” lansiranje za korisnike koji će prvi imati priliku testirati aplikaciju. Fizičke kartice planirane su 12 mjeseci nakon službenog pokretanja usluge, a Josipa najavljuje da će ona biti jedinstvena po funkcionalnostima koje sami razvijaju i koje su direktno vezane uz aplikaciju, a koju korisnici tek trebaju testirati, stoga je nužno da kartice dođu naknadno.
Hoće li nadolazeća kriza planove Revuta staviti na “Snooze”?
Istodobno, za daljnji razvoj i prikupljanje korisnika Revuto prikuplja i investiciju. Za sada imaju podršku anđeoskih ulagača, a razmišljaju i o strateškim te fondovima rizičnog kapitala. No, nadolazeća kriza može predstavljati izazov u tom pogledu, ali Josipa smatra da je situacija s porastom digitalnih pretplata optimistična i predstavlja priliku koju je šteta propustiti.
Svi startup planovi u fazi prije prihoda i prije lansiranja su po definiciji više model na papiru nego realističan i operativan plan, tako da sve što tu govorimo tek treba izdržati jedini pravi test, a to je – test vremena. Prikupljanje investicije koja je nužna za brzi rast kompanije uvijek je izazovan i neizvjestan posao, bez obzira na razdoblje u kojemu se nalazite.
Govorimo li o razdoblju kada se svi bojimo raspleta s COVID-19 pandemijom, sad je već dokazano kako su IT tvrtke te koje su u većini slučajeva ostale otporne na posljedice gospodarske krize zbog pandemije pa se u tom pogledu ne bojimo razgovora s investitorima. No najbitnije, potrošnja putem interneta raste iz godine u godinu, s tim da pretplatnički poslovni model u istom razdoblju raste 100%, što za Revuto predstavlja enormnu priliku.
Samo da ova kriza ne stavi sve na snooze ili još gore – blokira Revutove planove.